
 By
Vous voulez investir ou vous installer à Maurice sans tourner en rond ? Je vous donne le plan clair :
- Où acheter selon votre style de vie,
- Combien ça coûte vraiment,
- Comment fonctionne la fiscalité,
- Résidence et financements, avec des exemples concrets.
À la fin, vous repartez avec les rendements réalistes, les erreurs à éviter et une check-list prête à l’emploi pour passer à l’action, alors let’s go ! 🙂
Hello, je suis Stéphanie Koutchouk, fondatrice de Kezia Immobilier. Mon équipe accompagne les francophones qui veulent acheter, s’installer ou investir à l’île Maurice. On s’occupe de vous, de A à Z. Aujourd’hui, je vous fais un tour complet du marché mauricien, de la façon la plus claire possible : Vous repartez, je l’espère avec les bases, des cas concrets et une check-list actionnable.
L’immobilier à l’Ile Maurice : ce que vous devez absolument savoir ! ” je vous donne quelques conseils utiles, source : Keziaimmobilier.com
L’essentiel à comprendre sur l’immobilier à l’île Maurice
Si on se parle franchement : l’île Maurice plaît parce que le cadre est clair et qu’on peut projeter des chiffres sans se raconter d’histoires. La qualité de vie attire, oui, mais ce qui fait la différence, c’est où vous achetez, comment la copro fonctionne, et comment vous présentez votre bien au marché (location ou revente). Mon rôle, c’est de vous aider à cadrer tout ça, simplement.
• Votre objectif d’abord, le produit ensuite : projet de vie, investissement locatif ou diversification patrimoniale, on choisit la zone et le type de bien en fonction de votre usage réel.
• Emplacement + copro + stratégie locative = trio gagnant : on vérifie profondeur de marché, charges, qualité du syndic et modèle d’exploitation avant de signer.
• On pense la sortie dès l’entrée : qui pourra vous racheter, à quel prix de marché, dans quels délais, comme ça, pas de mauvaise surprise au moment de revendre.
Économie de Maurice, Wikipédia : source
Où acheter à l’île Maurice selon votre style de vie
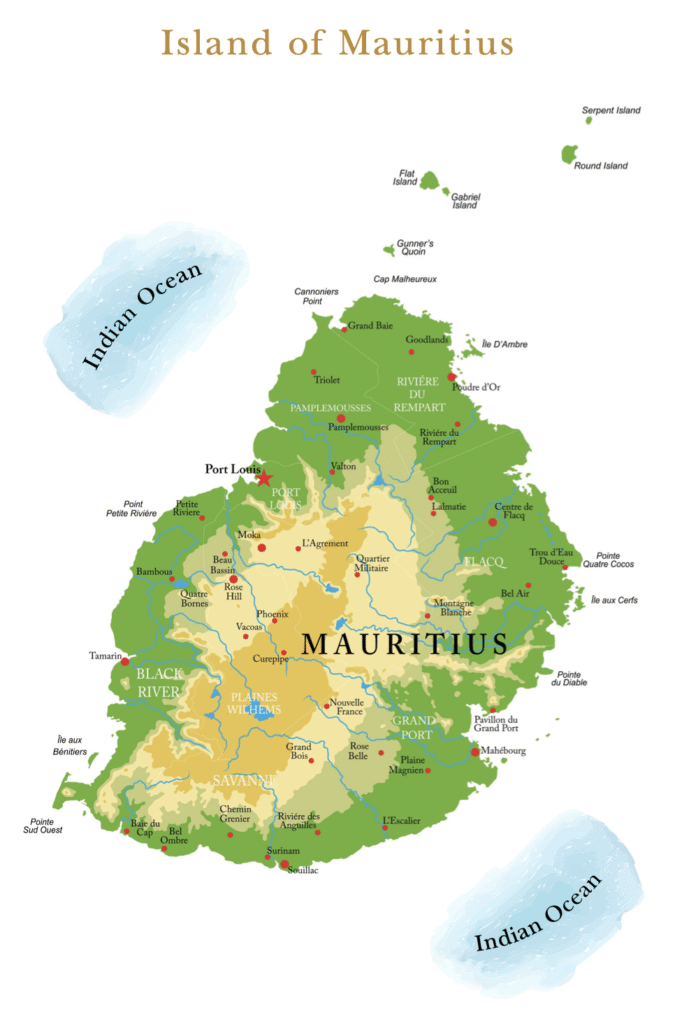
Le Nord autour de Grand Baie convient si vous voulez tout à proximité et une vie sociale active. L’Ouest autour de Tamarin et Rivière Noire plaît pour le lifestyle nature, les grandes plages et les couchers de soleil. Le centre autour de Moka rassure les familles pour les écoles et l’accès aux services.
• Nord de l’île Maurice : idéal pour un appartement services à louer en longue durée ou un saisonnier bien encadré.
• Ouest de l’île Maurice : pertinent pour les villas premium avec opérateur de gestion sérieux et standards élevés.
• Centre de l’île Maurice : adapté aux familles qui priorisent écoles, santé et trajets fluides.
Ce qu’un étranger peut acheter à l’île Maurice
Les non-citoyens achètent principalement via les programmes PDS et Smart City, ainsi que des appartements G+2 sous conditions. Ces cadres structurent la construction, la gestion et la vie de copropriété.
• PDS et Smart City à l’île Maurice : projets intégrés avec services, conciergerie et syndic organisés.
• Appartements G+2 à l’île Maurice : accès possible dans des immeubles de trois niveaux ou plus, selon critères précis.
• Sélection projet par projet : lecture des statuts de copropriété, vérification des charges, contrôle de la qualité du syndic.
Résidence par l’investissement à l’île Maurice
La résidence par l’immobilier s’obtient à partir de 375 000 USD investis dans un programme approuvé (PDS, IRS, RES ou appartement G+2). Ce statut simplifie la vie quotidienne et facilite l’installation du foyer. Tous les détails dans notre article achat immobilier et permis de résidence.
• Résidence par l’immobilier à l’île Maurice : permis lié à la propriété du bien éligible.
• Achat à deux : la structure d’acquisition et la contribution de chacun se travaillent en amont : chacun doit apporter 375 000 USD pour obtenir son propre permis.
• Organisation familiale : rattachement du conjoint et des enfants à charge de moins de 24 ans.
Tendances actuelles du marché immobilier à l’île Maurice
Les acheteurs internationaux sont de retour sur les zones premium, avec une préférence pour les résidences sécurisées et les opérateurs de gestion crédibles. Les projets responsables gagnent en intérêt.
• Les résidences services à l’île Maurice rassurent pour la location et la revente.
• Les villas premium performantes combinent emplacement, entretien soigné et expérience client.
• Les appartements bien gérés progressent auprès des télétravailleurs à la recherche d’une connexion fiable et d’espaces communs de qualité.
Combien coûte une acquisition à l’île Maurice
Un achat à l’île Maurice inclut le prix , les droits, les frais de notaire, les honoraires d’agence éventuels, des frais administratifs et un plan de change à anticiper. Pour le détail étape par étape, voyez notre guide de l’achat immobilier à l’île Maurice.
• Droits d’enregistrement côté acheteur : 5 % pour un non-citoyen, taux maintenu par le Finance Act 2026. Au total, comptez environ 6 à 8,5 % du prix hors agence.
• Frais de notaire : de l’ordre de 0,5 à 1 % selon le prix (barème dégressif), à confirmer par le notaire.
• Éventuels honoraires d’agence : environ deux pour cent plus TVA si intermédiation.
• Plan de change : les modalités de change et de règlement se vérifient avec le notaire et la banque. Pour un non-citoyen, les fonds viennent de l’étranger en devise convertible.
Acheter sur plan à l’île Maurice : quand ça a du sens (et comment sécuriser)
Acheter sur plan à l’île Maurice est pertinent si vous voulez un bien récent , aux normes, avec la possibilité de verrouiller tôt un bon emplacement. La clé, c’est de cadrer l’exécution du promoteur et la qualité future de la copropriété, pas seulement de regarder les rendus 3D.
• Ce que je vérifie pour vous à l’île Maurice : planning chantier avec jalons datés, garantie d’achèvement, note d’ingénieur, descriptif technique signé, règlement de copro provisoire, budget de charges prévisionnel.
• Ce que vous gagnez : un prix “lancement” souvent mieux positionné, des finitions actuelles, et une valeur livrée si le calendrier est tenu.
Exemple illustratif : (sur plan, appartement à l’île Maurice)
On réserve un T3 à Grand Baie à 330 000. Échéancier standard , fonds au séquestre, visites techniques aux jalons. À la remise, estimation 360 à 375 000 selon les finitions. On bascule en longue durée à 1 650/mois avec un mandat de gestion encadré (procédures d’entrée/sortie, reporting mensuel). Résultat : mise en location rapide et valorisation à la livraison.
Acheter déjà livré à l’île Maurice : visibilité immédiate, cash-flow rapide
Si vous préférez voir et mesurer avant de signer, l’achat livré à l’île Maurice vous donne une photo “temps réel” du produit et de la copropriété. Vous pouvez tester la tension locative avant d’acheter et encaisser vite après l’acte.
• Mon audit express à l’île Maurice: étanchéité façades/toitures, climatisations, menuiseries, états des parties communes, historique des charges 12 à 24 mois, PV d’assemblée, contrats prestataires et niveau du fonds de réserve.
• Ce que vous gagnez : moins d’incertitude, mise en location quasi immédiate, négociation possible si des petits travaux sont identifiés.
Exemple illustratif : (livré, appartement à l’île Maurice)
On repère un 2 chambres à Pereybère, déjà meublé. Diagnostic technique OK, charges cohérentes. On pose une annonce “test” avant signature (avec accord du vendeur) pour mesurer la demande : 14 contacts qualifiés en 48 h. On signe, on rafraîchit peinture/luminaires en 72 h, location longue durée bouclée en 10 jours.
Louer son bien à l’île Maurice : longue durée ou saisonnier, on choisit en adulte
Les deux marchés existent à l’île Maurice. Kezia Immobilier gère uniquement la location longue durée ; pour le saisonnier, il faut un opérateur spécialisé. La longue durée, c’est la stabilité. Le saisonnier, c’est plus de potentiel mais plus d’exécution.
• Longue durée à l’île Maurice : dossiers locataires filtrés, vacance faible, calendrier de revenus lisible. Idéal si vous voulez un “pilote automatique”.
• Saisonnier à l’île Maurice : plus rémunérateur sur les spots premium, mais demande un opérateur carré, un standard d’accueil constant et une vraie rigueur sur la maintenance.
Exemple illustratif : (comparatif net)
Même T3 à Grand Baie : en longue durée, net régulier et temps de gestion très faible. En saisonnier, net supérieur si on tient un taux d’occupation crédible (>60 %) et un pricing dynamique. On vous montre les deux tableurs, vous choisissez selon votre temps disponible et votre appétence au “pilotage”.
Fiscalité immobilière à l’île Maurice : ce que vous devez vraiment retenir
L’objectif, c’est de rester lisible et conforme. On documente, on déduit ce qui est déductible, et on anticipe la transmission proprement.
• Loyers à l’île Maurice : imposition locale sur la base après charges réelles (gestion, entretien, copro, assurance). On garde toutes les pièces.
• Plus-value à l’île Maurice : pas d’impôt local sur la revente d’un bien patrimonial, c’est utile pour arbitrer sereinement.
• Propriété et transmission à l’île Maurice : pas de taxe foncière nationale annuelle (des taxes locales peuvent s’appliquer selon la zone) ; pour la succession, je coordonne avec votre notaire d’origine pour un testament mauricien propre.
Exemple illustratif : (pilotage fiscal)
On vous installe un tableur partagé simple : colonnes loyers encaissés, charges, maintenance, impôt. 5 minutes par mois, vous savez exactement où vous en êtes, et on n’a aucun stress à la déclaration.
Financement immobilier à l’île Maurice : méthode simple, résultat pro
Oui, les banques financent à l’île Maurice, y compris des non-résidents, si le dossier est solide. On évite le “one shot” et on fait jouer la concurrence sur des bases comparables.
• Ma méthode à l’île Maurice : même dossier envoyé à 2 à 3 banques, matrice de comparaison (taux, durée, assurance, frais, pénalités de remboursement anticipé, délais de décaissement).
• Devise du prêt : MUR si vos revenus sont en roupies ; EUR ou USD si vos revenus le sont : on limite le risque de change.
• Appels de fonds (VEFA) : on cale le change avec le notaire et votre banque pour payer en roupies au bon moment.
Exemple illustratif : (non-résident)
Financement 60 % en EUR sur 15 ans, assurance emprunteur ajustée, pénalité de sortie réduite après 36 mois. Décaissements synchronisés avec les jalons chantier. Résultat : coût total maîtrisé, pas de sueur froide au moment des virements.
Les erreurs que je vois à l’île Maurice (et comment on les évite ensemble)
Le but, c’est zéro surprise. On verrouille les points qui fâchent avant d’être engagé.
• Oublier la revente : je mesure la profondeur de marché (qui achète, à quel prix, en combien de temps) et la liquidité du segment.
• Sous-estimer les charges : sécurité, piscine, clim, ravalements… je demande budgets, historiques, plan pluriannuel et j’actualise le net.
• Confondre résidence “par l’immobilier ” et résidence fiscale : si vous visez la résidence fiscale, on planifie un calendrier de présence réaliste, sinon on reste simple et propre.
Exemple illustratif : (filtre “no drama”)
Copro magnifique mais charges en hausse de 18 %/an, fonds de réserve insuffisant : on passe. Villa superbe mais opérateur incapable de prouver un taux d’occupation réel : on passe. Résidence récente avec syndic sérieux, charges stables et carnet d’entretien clair : on avance.
Questions express immobilier à l’île Maurice : réponses cash
Quels avantages fiscaux à l’île Maurice ?
Loyers nets après charges, pas d’impôt local sur la plus-value patrimoniale, pas de taxe foncière nationale annuelle. On reste lisible.
Quels biens accessibles aux étrangers à l’île Maurice ?
PDS, Smart City, et G+2 sous conditions. On choisit selon usage, budget, gestion et qualité du syndic.
Le process d’achat à l’île Maurice est-il lourd ?
Non, s’il est cadré : KYC, approbations, acte notarié, planning de paiements. Je pilote toutes les étapes, vous gardez la vision.
Quelles zones viser à l’île Maurice ?
Grand Baie pour l’animation et la demande locative, Tamarin/Rivière Noire pour le lifestyle nature, Moka pour la praticité (écoles, santé, bureaux).
Comment obtenir la résidence à l’île Maurice ?
On achète un bien d’au moins 375 000 USD dans un programme approuvé (PDS, IRS, RES ou G+2). Le permis est lié à la propriété ; conjoint et enfants à charge de moins de 24 ans sont rattachés.
Quelle rentabilité viser à l’île Maurice ?
Longue durée : net stable et prévisible. Saisonnier premium : net supérieur si l’opérateur prouve ses taux d’occupation et si la maintenance est irréprochable.
Peut-on financer à l’île Maurice quand on est non-résident ?
Oui. On aligne la devise de la dette sur vos revenus, on négocie les clauses de sortie, et on synchronise change et décaissements.
La revente est-elle simple à l’île Maurice ?
Oui si le produit est bien placé, bien entretenu et bien géré. On prépare la sortie le jour où on entre.
Trois profils à l’île Maurice : trois plans d’action concrets
Entrepreneur mobile à l’île Maurice
Objectif : simplicité et net lisible. Produit : appartement services près des hubs (commerces, plage, coworking). Process : usage perso 6 à 8 semaines, mandat de gestion le reste. Résultat : occupation régulière, revente fluide.
Famille qui s’installe à l’île Maurice
Objectif : confort et budget maîtrisé. Produit : appart familial ou maison dans une copro sérieuse, charges stables, espaces communs utiles. Zones : Moka ou Nord selon trajets et écoles. Résultat : quotidien fluide, dépenses prévisibles.
Investisseur patrimonial à l’île Maurice
Objectif : actif défensif et liquide. Produit : G+2 bien placé en longue durée, ou villa premium en saisonnier avec opérateur prouvé. Résultat : net cohérent, liquidité réelle à la revente.
Check-list actionnable immobilier à l’île Maurice (à cocher pour avancer)
Écrire la sortie : à qui vous revendez, dans quel délai, à quel prix de marché réaliste.
Clarifier votre objectif (vivre, louer, mixer) et le temps que vous voulez y consacrer.
Choisir le cadre (PDS, Smart City, G+2) selon budget et éligibilité résidence.
Calculer le budget complet : prix, droits, notaire, agence éventuelle, frais admin, mobilier, maintenance.
Ouvrir la data-room : statuts de copro, budgets, historiques, plan pluriannuel, contrats prestataires.
Arrêter la stratégie locative : longue durée vs saisonnier, mandat de gestion si besoin, KPI suivis.
Monter le financement : 2 à 3 banques en concurrence, devise alignée sur vos revenus, assurance et pénalités négociées.
Anticiper le change : conversions en MUR calées sur les appels de fonds, frais optimisés.
Soigner le produit : déco cohérente, photos pro, kit d’accueil, procédures écrites (check-in, ménage, maintenance).
Caler votre calendrier (si résidence fiscale visée) et garder vos obligations Europe en tête.

Kezia Immobilier, c’est une agence à taille humaine à l’île Maurice. On est là pour vous accompagner quand vous voulez acheter, revendre, louer en long terme, sans vous noyer dans le jargon.
• Une équipe de 10 pros basés à l’île Maurice, vraiment terrain. On source les biens, on vérifie les dossiers, on prépare la mise en marché et on suit la gestion locative du quotidien.
• Fondatrice : Stéphanie Koutchouk, Française, installée à l’île Maurice. Son truc, c’est d’expliquer simplement, chiffrer proprement et vous aider à décider avec des données, pas avec des promesses.
• Ce que vous pouvez nous confier à l’île Maurice
• votre achat ou votre revente
• votre location longue durée stable
• la coordination notaire, banque, assurance, syndic
• Notre façon de travailler à l’île Maurice
• on parle vrai
• on donne des comparables
• on pose un plan précis du premier appel à la remise des clés puis à l’exploitation
• Ce que vous y gagnez
• un contact unique qui suit votre dossier
• des étapes claires et un calendrier tenu
• un projet immobilier à l’île Maurice simple, lisible et bien géré dans le temps
Et si vous voulez acheter ou louer, cliquez sur ce lien pour accéder à tous nos biens immobiliers à l’ile Maurice